
Czym jest social selling w fintech i sprzedaży online?
Sprzedaż społecznościowa w fintech to strategia, w której handlowcy i firmy budują relacje z potencjalnymi klientami przez media społecznościowe, zanim w ogóle padnie słowo o ofercie. Zamiast zimnych telefonów i masowych wiadomości, chodzi o dzielenie się wiedzą ekspercką, komentowanie branżowych dyskusji i stopniowe zdobywanie zaufania decydentów.
Warto tu rozróżnić dwa różne znaczenia tego pojęcia. Pierwsze, popularne w e-commerce konsumenckim, opisuje zakup produktu bezpośrednio w aplikacji społecznościowej, np. na TikToku, bez wychodzenia z platformy. Drugie, właściwe dla fintech i sprzedaży B2B, to strategia relacyjna: budowanie zaufania przez wiedzę i edukację, bez natychmiastowego nacisku na transakcję. Ten artykuł dotyczy właśnie tego drugiego podejścia.
Dlaczego fintech wymaga osobnego traktowania? Decyzje zakupowe w tym sektorze trwają od 9 do 18 miesięcy, a kupujący to zazwyczaj CFO, dyrektorzy ds. zgodności lub szefowie transformacji cyfrowej. Tacy ludzie nie odpowiadają na generyczne wiadomości. Odpowiadają na eksperta, który od miesięcy komentuje ich problemy i publikuje treści, które faktycznie im pomagają.
Kluczowe elementy sprzedaży społecznościowej w fintech:
- Autentyczność zamiast skryptów sprzedażowych, bo decydenci finansowi szybko wyczuwają sztuczność.
- Treści eksperckie odpowiadające na realne problemy klientów, np. zmiany regulacyjne PSD3 czy wymogi raportowania ESG.
- Systematyczna obecność na platformach, gdzie przebywają decydenci, przede wszystkim na LinkedIn.
- Edukacja zamiast pitchowania, szczególnie gdy produkt jest złożony i wymaga długiego procesu oceny.
- Transparentność, bo impulsywne zakupy w mediach społecznościowych budzą uzasadnione obawy i fintech musi aktywnie budować poczucie bezpieczeństwa.
Organizacje takie jak PKO Bank Polski już analizują te zjawiska na poziomie strategicznym, a standardy zgodności jak SOC 2, PCI DSS czy ISO 27001 stają się elementem komunikacji sprzedażowej, nie tylko technicznej dokumentacji.
Jak wdrożyć social selling w praktyce?
Skuteczna sprzedaż społecznościowa w fintech nie zaczyna się od publikowania postów. Zaczyna się od precyzyjnego określenia, do kogo się mówi.
Segmentacja grupy docelowej to fundament. Na LinkedIn warto tworzyć oddzielne listy prospektów dla różnych ról: Chief Digital Officers potrzebują argumentów o przewadze konkurencyjnej i mierzalnych wynikach, a Compliance Officers reagują na treści o regulacjach i zarządzaniu ryzykiem. Komunikat do dyrektora ds. cyfryzacji powinien wyglądać zupełnie inaczej niż wiadomość do szefa działu zgodności. To nie jest kwestia tonu, to kwestia zupełnie innej treści.
Jeśli chodzi o platformy, LinkedIn pozostaje głównym kanałem dla B2B w fintech. Facebook sprawdza się przy budowaniu marki osobistej doradcy finansowego i docieraniu do klientów indywidualnych. TikTok rośnie jako kanał edukacyjny dla młodszych odbiorców, choć w fintech B2B wciąż pełni rolę uzupełniającą.
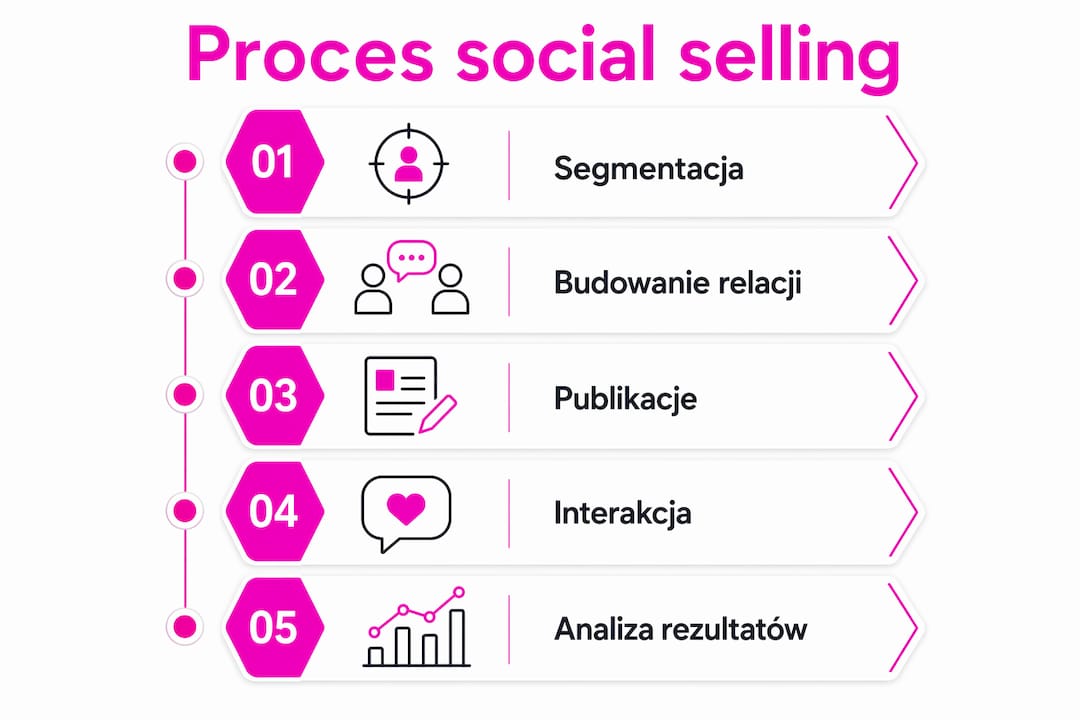
Handlowcy stosujący sprzedaż społecznościową mają o 45% wyższe szanse na zamknięcie transakcji niż ci, którzy z niej rezygnują. Te liczby robią wrażenie, ale wymagają kontekstu: działają tylko przy konsekwentnym podejściu, nie przy jednorazowej aktywności.
Praktyczne kroki wdrożenia:
- Zoptymalizuj profil LinkedIn pod kątem wartości dla klienta, nie pod kątem własnego CV.
- Publikuj regularnie, minimum 3–4 razy w tygodniu, mieszając treści edukacyjne, komentarze do regulacji i anonimizowane studia przypadków.
- Angażuj się w dyskusje pod postami potencjalnych klientów, zanim wyślesz jakąkolwiek wiadomość.
- Używaj LinkedIn Sales Navigator do precyzyjnego filtrowania prospektów według roli, wielkości firmy i aktywności.
- Mierz wyniki: wskaźnik odpowiedzi na wiadomości, liczba nowych połączeń z decydentami, liczba rozmów sprzedażowych wygenerowanych z LinkedIn.
Porada profesjonalisty: Jeden celny komentarz merytoryczny pod postem CFO, który opisuje swój problem z reconciliationem płatności, jest wart więcej niż dziesięć własnych postów. Angażuj się tam, gdzie klient już jest, zamiast czekać, aż trafi na Twoje treści.
Kluczowa metryka, o której rzadko się mówi, to LinkedIn Social Selling Index (SSI), czyli wynik od 0 do 100 mierzący cztery obszary: markę osobistą, jakość sieci kontaktów, zaangażowanie w treści i budowanie relacji. Nie przekłada się bezpośrednio na przychody, ale daje dobry obraz tego, czy działania są systematyczne.
Jak CRM i personalizacja wspierają sprzedaż społecznościową?
CRM w sprzedaży społecznościowej pełni rolę pamięci operacyjnej. Bez niego handlowiec traci kontekst: nie pamięta, że dany CFO komentował post o PSD3 trzy miesiące temu, ani że wysłał już dwie wiadomości bez odpowiedzi.
Narzędzia takie jak HubSpot, Pipedrive czy Livespace, które są wdrażane m.in. przez firmy doradcze działające w sektorze finansowym, integrują się z LinkedIn i pozwalają śledzić każdy punkt kontaktu z potencjalnym klientem. Dzięki temu wiadomość wysłana w miesiącu ósmym długiego cyklu sprzedaży może nawiązywać do konkretnej rozmowy sprzed pół roku. To właśnie personalizacja, która działa.
Personalizacja w fintech B2B nie polega na wstawieniu imienia do szablonu. Polega na tym, że wiadomość do konkretnego dyrektora finansowego odnosi się do jego ostatniego posta, do regulacji, która właśnie weszła w życie w jego sektorze, albo do technologicznego partnera, którego firma właśnie wdrożyła. Takie podejście wymaga danych, a CRM jest miejscem, gdzie te dane żyją.
Funkcje CRM szczególnie przydatne w sprzedaży społecznościowej dla fintech:
- Śledzenie interakcji z poszczególnymi kontaktami na LinkedIn i przez e-mail w jednym miejscu.
- Historia klienta z notatkami z każdej rozmowy, komentarza i wysłanej wiadomości.
- Automatyczne przypomnienia o follow-upie po określonym czasie bez odpowiedzi.
- Segmentacja leadów według etapu w cyklu sprzedaży i roli decyzyjnej.
- Integracja z narzędziami automatyzacji marketingu do spójnej komunikacji wielokanałowej.
- Raportowanie pokazujące, które kanały i treści generują najlepiej kwalifikowane leady.
Firmy z sektora finansowego, które audytują swoje systemy CRM pod kątem jakości danych i struktury lejków sprzedażowych, skracają cykl sprzedaży i zwiększają skuteczność działań cross-sell. Bez sprawnego CRM nawet najlepsza strategia contentowa na LinkedIn nie przełoży się na zamknięte kontrakty.
Eksperckie spojrzenie Nexlyconnect na social selling w fintech i e-sporcie
Nexlyconnect działa na styku dwóch światów, które pozornie nie mają ze sobą wiele wspólnego: influencer marketingu w e-sporcie i strategii dla firm z sektora finansowego. W praktyce ta kombinacja tworzy przewagę, której nie oferuje typowa agencja marketingowa.
Sprzedaż społecznościowa w fintech i marketing influencerski to w gruncie rzeczy ta sama logika: zaufanie buduje się przez autentyczne relacje, nie przez zasięg. Influencer, który od miesięcy edukuje swoją społeczność na temat finansów osobistych, ma większą siłę przekonywania niż reklama display, bo jego odbiorcy już mu ufają. Nexlyconnect łączy te mechanizmy, dobierając twórców, którzy faktycznie rozumieją produkt finansowy i potrafią go wyjaśnić w sposób, który nie brzmi jak reklama.
Autentyczność w social sellingu fintech nie jest opcją. Klienci z sektora finansowego, zarówno B2B jak i B2C, mają wyjątkowo dobrze rozwinięty radar na sztuczność. Kampania, która wygląda jak kampania, jest z góry przegrana. Wygrywają ci, którzy przez miesiące budują obecność opartą na wiedzy, a nie na budżecie reklamowym.
Praktyczne rekomendacje Nexlyconnect dla firm fintech wdrażających sprzedaż społecznościową:
- Zacznij od jednej platformy i opanuj ją zanim rozszerzysz działania. LinkedIn dla B2B, TikTok dla dotarcia do młodszych klientów indywidualnych.
- Publikuj anonimizowane dane z własnej platformy. Treści oparte na unikalnych danych z sektora są udostępniane wielokrotnie częściej niż posty o nowościach firmowych.
- Angażuj decydentów z wyprzedzeniem, zanim pojawi się potrzeba zakupowa. W 9-miesięcznym cyklu sprzedaży kontakt nawiązany w miesiącu pierwszym zamyka się w miesiącu dziewiątym.
- Łącz influencer marketing z social sellingiem: twórca, który edukuje o finansach, może być pierwszym punktem kontaktu z marką fintech dla tysięcy potencjalnych klientów.
- Mierz jakość, nie ilość: liczba rozmów sprzedażowych wygenerowanych z LinkedIn jest ważniejsza niż liczba obserwujących.
Nexlyconnect realizuje kampanie dla sektora finansowego łącząc wiedzę o algorytmach platform z rozumieniem specyfiki sprzedaży B2B. Więcej o podejściu agencji do influencer marketingu w fintech znajdziesz na stronie Nexlyconnect.
Kluczowe wnioski
Sprzedaż społecznościowa w fintech działa, gdy opiera się na edukacji, systematycznej obecności i personalizacji, a nie na masowym pitchowaniu.
| Punkt | Szczegóły |
|---|---|
| Definicja social sellingu w fintech | Strategia budowania relacji przez media społecznościowe, skupiona na edukacji i zaufaniu, nie na natychmiastowej sprzedaży. |
| Przewaga handlowców | Handlowcy stosujący sprzedaż społecznościową mają o 45% wyższe szanse na zamknięcie transakcji niż ci, którzy z niej rezygnują. |
| Długość cyklu sprzedaży | Cykle B2B w fintech trwają 9–18 miesięcy, co wymaga cierpliwego budowania relacji przez content i interakcje. |
| Rola CRM | Narzędzia takie jak HubSpot czy Pipedrive integrują dane z LinkedIn i pozwalają personalizować kontakt w każdym etapie cyklu. |
| Kluczowy błąd do uniknięcia | Mówienie o sobie zamiast o problemach klienta. Treści zakorzenione w bólu kupującego zawsze wyprzedzają posty o funkcjach produktu. |