
Influencer fintech, znany też jako „finfluencer", to osoba, która za pomocą mediów społecznościowych promuje produkty i usługi finansowe, łącząc edukację finansową z marketingiem. Rola influencera w branży fintech polega na budowaniu świadomości produktów takich jak aplikacje inwestycyjne, konta maklerskie czy kryptowaluty, a jednocześnie na kształtowaniu decyzji inwestycyjnych odbiorców. Mechanizm wpływu opiera się na zaufaniu, jakie twórca zbudował ze swoją społecznością. Regulatorzy tacy jak KNF i UOKiK coraz uważniej przyglądają się tej działalności, a agencje takie jak Nexlyconnect pomagają markom fintech prowadzić kampanie zgodne z prawem i skuteczne marketingowo.
Jak działa influencer fintech? Mechanizmy wpływu i metody promocji
Influencer marketing w fintech łączy elementy edukacji, budowania zaufania oraz strategii sprzedaży dopasowane do specyfiki branży finansowej. Twórca nie działa jak tradycyjna reklama telewizyjna. Buduje relację z odbiorcą przez regularne, wartościowe treści, które sprawiają, że jego rekomendacja brzmi jak rada znajomego, a nie komunikat marketingowy.
Proces tworzenia treści finfluencera przebiega według kilku powtarzalnych kroków:
- Wybór tematu i formatu. Twórca identyfikuje pytania, które nurtują jego społeczność, np. „jak zacząć inwestować 500 zł" lub „czym różni się ETF od funduszu aktywnego". Następnie dobiera format: krótkie wideo na TikToku, dłuższy materiał na YouTube, post na Instagramie lub transmisję na żywo.
- Produkcja i dystrybucja. Treść trafia na platformę w regularnych odstępach czasu. Algorytmy nagradzają konsekwencję, więc twórcy publikują według ustalonego harmonogramu.
- Zaangażowanie społeczności. Komentarze, pytania i odpowiedzi w sekcji Q&A budują poczucie dialogu. To właśnie ta interakcja odróżnia finfluencera od klasycznej reklamy.
- Monetyzacja. Twórca zarabia przez płatne współprace z markami fintech, programy afiliacyjne lub własne produkty edukacyjne.
Skuteczność tego modelu zależy od autentyczności przekazu. Odbiorcy szybko wyczuwają, gdy twórca promuje produkt, którego sam nie używa. Dlatego najlepsi finfluencerzy ujawniają własne portfele inwestycyjne, pokazują realne wyniki i przyznają się do błędów. Transparentność nie jest tu tylko wymogiem prawnym. Jest fundamentem wiarygodności.
Porada profesjonalisty: Zanim zaczniesz współpracę z influencerem fintech, przejrzyj jego ostatnie 30 publikacji. Sprawdź, czy oznacza reklamy, jak reaguje na krytykę w komentarzach i czy jego styl komunikacji pasuje do wartości Twojej marki.
Czy influencerzy fintech naprawdę wpływają na decyzje inwestycyjne?
Wpływ finfluencerów na zachowania inwestorów jest mierzalny i niepokojący zarazem. 49% inwestorów kupiło aktywo po rekomendacji influencera, ale aż 28% z nich poniosło stratę finansową. To oznacza, że niemal co trzecia osoba, która zaufała twórcy, straciła pieniądze.
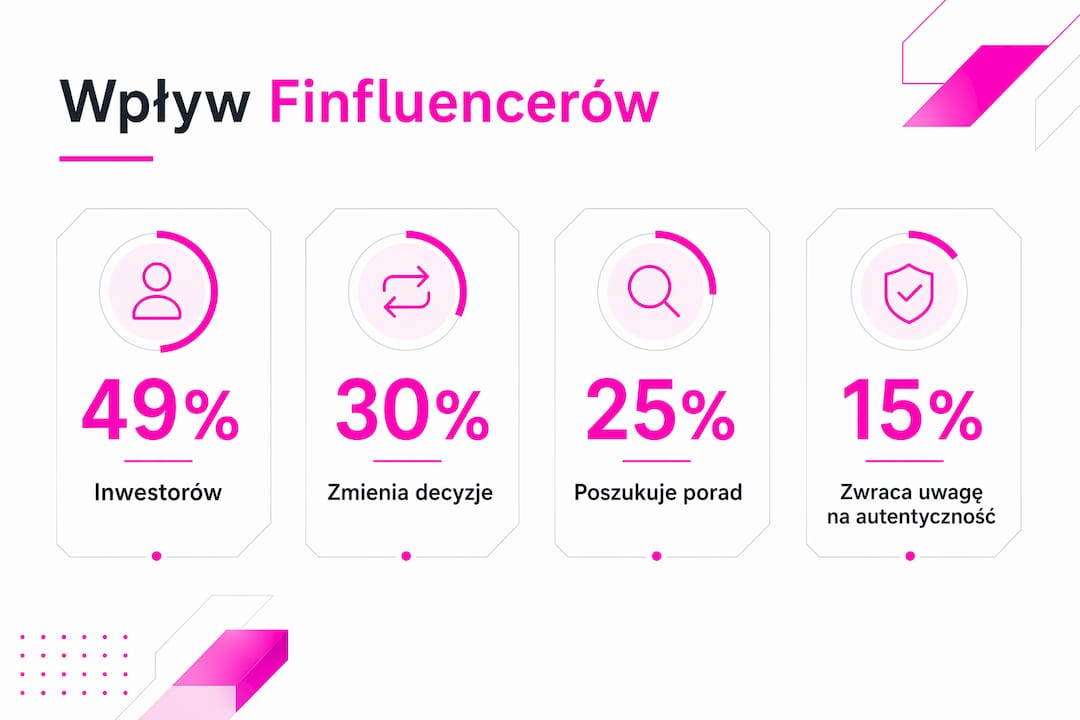
Problem leży w jakości treści. Aż 90% materiałów finansowych publikowanych przez influencerów cechuje niska jakość merytoryczna. Tylko 8–9% twórców podaje swoje kwalifikacje, a zaledwie 12–13% poprawnie oznacza treści reklamowe. To dane z badania Queen Mary University, które pokazują skalę problemu.
Ryzyka dla odbiorców i marek są konkretne:
- Dezinformacja. Twórca bez wykształcenia finansowego prezentuje uproszczone lub błędne informacje jako fakty.
- Fałszywe reklamy. W 2025 r. zablokowano 10 tys. szkodliwych reklam, a 96% ze zgłoszonych domen dotyczyło fałszywych inwestycji.
- Brak oznaczenia współpracy. Odbiorca nie wie, że oglądana treść to płatna reklama, a nie niezależna opinia.
- Efekt stadny. Duże zasięgi twórcy powodują masowe ruchy kapitału, które mogą destabilizować ceny aktywów.
Krytyczna analiza treści finansowych to dziś umiejętność konieczna. Przed podjęciem decyzji inwestycyjnej na podstawie materiału influencera warto sprawdzić, czy twórca podał źródła, czy oznaczył współpracę i czy jego rekomendacja jest ogólnoedukacyjna, a nie konkretną poradą „kup teraz".
Jakie regulacje prawne obowiązują influencerów fintech?
Granica między edukacją finansową a doradztwem inwestycyjnym jest w Polsce precyzyjnie wyznaczona przez prawo. Influencer, który udziela konkretnych rekomendacji inwestycyjnych bez licencji KNF, przekracza granice prawa i może odpowiadać karnie. Kary obejmują grzywnę lub pozbawienie wolności.
KNF wydała kodeks dobrych praktyk dla finfluencerów, który określa, co twórca może, a czego nie może robić. UOKiK z kolei egzekwuje obowiązek oznaczania treści reklamowych. Brak oznaczenia „reklama" lub „współpraca płatna" to kryptoreklama, za którą grożą sankcje finansowe zarówno influencerowi, jak i marce.
Kluczowe zasady prawne dla twórców i marek:
- Edukacja vs. doradztwo. Twórca może wyjaśniać, czym jest ETF lub jak działa dywersyfikacja portfela. Nie może mówić „kup akcje spółki X, bo wzrosną".
- Oznaczanie reklam. Każda płatna współpraca musi być wyraźnie oznaczona na początku materiału, nie w opisie pod filmem.
- Umowy cywilnoprawne. Współpraca z influencerami wymaga precyzyjnych umów, które określają zakres treści, sposób oznaczania i podział odpowiedzialności.
- Odpowiedzialność marki. Firma, która zleca kampanię, odpowiada za jej zgodność z prawem razem z twórcą.
Porada profesjonalisty: Przed podpisaniem umowy z influencerem fintech poproś prawnika o weryfikację treści briefu. Upewnij się, że brief nie zawiera poleceń, które mogłyby zostać odebrane jako doradztwo inwestycyjne. Jedno zdanie w skrypcie może przesądzić o odpowiedzialności karnej.
Jak skutecznie współpracować z influencerem fintech?
Dobra współpraca między marką fintech a twórcą zaczyna się od procesu selekcji, a nie od negocjacji stawek. Agencje finansowe przeprowadzają compliance check, oceniając zasięgi, historię publikacji i sposób oznaczania reklam przez kandydata. Ten krok eliminuje twórców, którzy w przeszłości promowali wątpliwe produkty lub ignorowali wymogi prawne.
Marki, które osiągają najlepsze wyniki, zapewniają influencerom dostęp do ekspertów finansowych. Ekspert weryfikuje merytoryczność materiału przed publikacją. Dzięki temu twórca nie popełnia błędów rzeczowych, a marka nie naraża się na zarzut szerzenia dezinformacji.
Najskuteczniejsza strategia rozdziela edukację od promocji. Twórca publikuje serię materiałów edukacyjnych, które budują zaufanie, a dopiero potem pojawia się treść promująca konkretny produkt. Odbiorcy, którzy wcześniej skorzystali z wartościowej wiedzy, są bardziej skłonni do pozytywnego odbioru reklamy.
| Forma współpracy | Zasięg | Koszt | Ryzyko prawne | Najlepsza dla |
|---|---|---|---|---|
| Jednorazowy post sponsorowany | Wysoki | Średni | Niskie przy oznakowaniu | Kampanii zasięgowych |
| Seria edukacyjna z lokowaniem | Wysoki | Wysoki | Niskie przy weryfikacji | Budowania świadomości marki |
| Program afiliacyjny | Zmienny | Niski | Średnie | Konwersji i sprzedaży |
| Transmisja na żywo (live) | Średni | Niski | Wysokie bez skryptu | Zaangażowania społeczności |
| Ambasador marki | Bardzo wysoki | Bardzo wysoki | Niskie przy umowie | Długoterminowego wizerunku |
Dla influencerów kluczowe jest zachowanie niezależności redakcyjnej. Twórca, który odmawia promocji produktu, który uważa za zły, buduje długoterminową wiarygodność. Ta wiarygodność jest warta więcej niż jednorazowa wypłata. Marki, które rozumieją tę zasadę, oferują twórcom swobodę w doborze języka i formatu, zamiast narzucać gotowe skrypty.
Przy doborze twórcy warto zwrócić uwagę na niszowych influencerów fintech. Niszowy influencer fintech z 20 000 zaangażowanych obserwujących zainteresowanych inwestowaniem często przynosi lepsze wyniki niż twórca z milionem followersów o szerokich zainteresowaniach. Mikroinfluencer fintech buduje głębsze relacje z odbiorcami, co przekłada się na wyższy wskaźnik konwersji przy kampaniach produktowych. Sprawdź case study współpracy z marką fintech, by zobaczyć, jak wygląda to w praktyce.
Kluczowe wnioski
Influencer fintech działa skutecznie tylko wtedy, gdy łączy rzetelną edukację finansową z przejrzystymi zasadami współpracy i pełną zgodnością z regulacjami KNF i UOKiK.
| Punkt | Szczegóły |
|---|---|
| Definicja finfluencera | Twórca łączący promocję produktów finansowych z edukacją, działający w mediach społecznościowych. |
| Skala ryzyka dla odbiorców | 28% inwestorów poniosło straty po rekomendacjach influencerów, a 90% treści ma niską jakość merytoryczną. |
| Wymogi prawne | Konkretne rekomendacje inwestycyjne bez licencji KNF są nielegalne i grożą odpowiedzialnością karną. |
| Skuteczna współpraca | Compliance check, umowa precyzująca zakres treści i dostęp do ekspertów finansowych to podstawa bezpiecznej kampanii. |
| Najlepsza strategia | Rozdzielenie treści edukacyjnych od promocyjnych zwiększa zaufanie odbiorców i skuteczność kampanii. |
Moje obserwacje po latach pracy z markami fintech
Pracuję z markami finansowymi i twórcami od kilku lat i widzę jeden błąd, który powtarza się najczęściej: marka traktuje influencera jak słup ogłoszeniowy, a nie jak partnera. Daje gotowy skrypt, oczekuje publikacji i liczy kliknięcia. Efekt jest przewidywalny. Odbiorcy ignorują treść, bo czują, że twórca mówi cudzymi słowami.
Najlepsze kampanie, które widziałam, wyglądały inaczej. Marka zapraszała twórcę na spotkanie z zespołem produktowym, tłumaczyła, jak działa produkt, i dawała swobodę w doborze narracji. Twórca mówił o produkcie tak, jak rozmawiałby z przyjacielem. To słychać i widać.
Drugi problem to ignorowanie aspektów prawnych do momentu, gdy pojawia się problem. Influencerzy fintech często nie wiedzą, że jedno zdanie w materiale może zostać zakwalifikowane jako doradztwo inwestycyjne. Marki z kolei zakładają, że odpowiedzialność leży wyłącznie po stronie twórcy. Prawo myśli inaczej.
Moja rada dla marek: inwestuj w edukację twórcy przed kampanią, nie po. Moja rada dla influencerów: jeśli nie rozumiesz produktu, który promujesz, nie promuj go. Twoja wiarygodność jest Twoim jedynym aktywem, którego nie da się odbudować szybko.
— Sylwia Ceo Nexly Connect
Nexlyconnect wspiera marki fintech w bezpiecznym influencer marketingu
Nexlyconnect specjalizuje się w łączeniu marek fintech z twórcami, którzy rozumieją specyfikę branży finansowej. Każda kampania przechodzi przez compliance check, który weryfikuje historię publikacji influencera, sposób oznaczania reklam i zgodność z wytycznymi KNF oraz UOKiK. Marki otrzymują gotową strukturę współpracy, od umowy po brief merytoryczny zatwierdzony przez ekspertów. Sprawdź przewodnik doboru influencerów, by zobaczyć, jak wygląda ten proces krok po kroku. Jeśli planujesz kampanię na TikToku, strategia marki premium na TikTok pokaże Ci, jak budować zasięg i konwersję jednocześnie.
Najczęściej zadawane pytania
Czym jest influencer fintech?
Influencer fintech, nazywany też finfluencerem, to twórca internetowy, który promuje produkty i usługi finansowe w mediach społecznościowych, łącząc marketing z edukacją finansową.
Czy influencer fintech może dawać porady inwestycyjne?
Nie. Udzielanie konkretnych rekomendacji inwestycyjnych bez licencji KNF jest nielegalne i grozi odpowiedzialnością karną, w tym grzywną lub pozbawieniem wolności.
Jak rozpoznać rzetelnego influencera fintech?
Rzetelny twórca oznacza reklamy, podaje swoje kwalifikacje lub źródła informacji i nie obiecuje konkretnych zysków. Tylko 8–9% finfluencerów podaje kwalifikacje, więc ich brak to sygnał ostrzegawczy.
Co to jest mikroinfluencer fintech?
Mikroinfluencer fintech to twórca z relatywnie niewielką, ale bardzo zaangażowaną społecznością skupioną wokół tematyki finansowej. Jego siłą jest głęboka relacja z odbiorcami, która przekłada się na wyższy wskaźnik konwersji niż u twórców masowych.
Jak marka fintech powinna zabezpieczyć współpracę z influencerem?
Marka powinna podpisać precyzyjną umowę cywilnoprawną, przeprowadzić compliance check twórcy i zapewnić mu dostęp do eksperta finansowego przed publikacją materiału.